预计利润与实际利润:一笔二手交易怎样算清楚
看到差价只是第一步。买入前做测算,卖出后记实际结果,两者不能混成同一个“利润”。
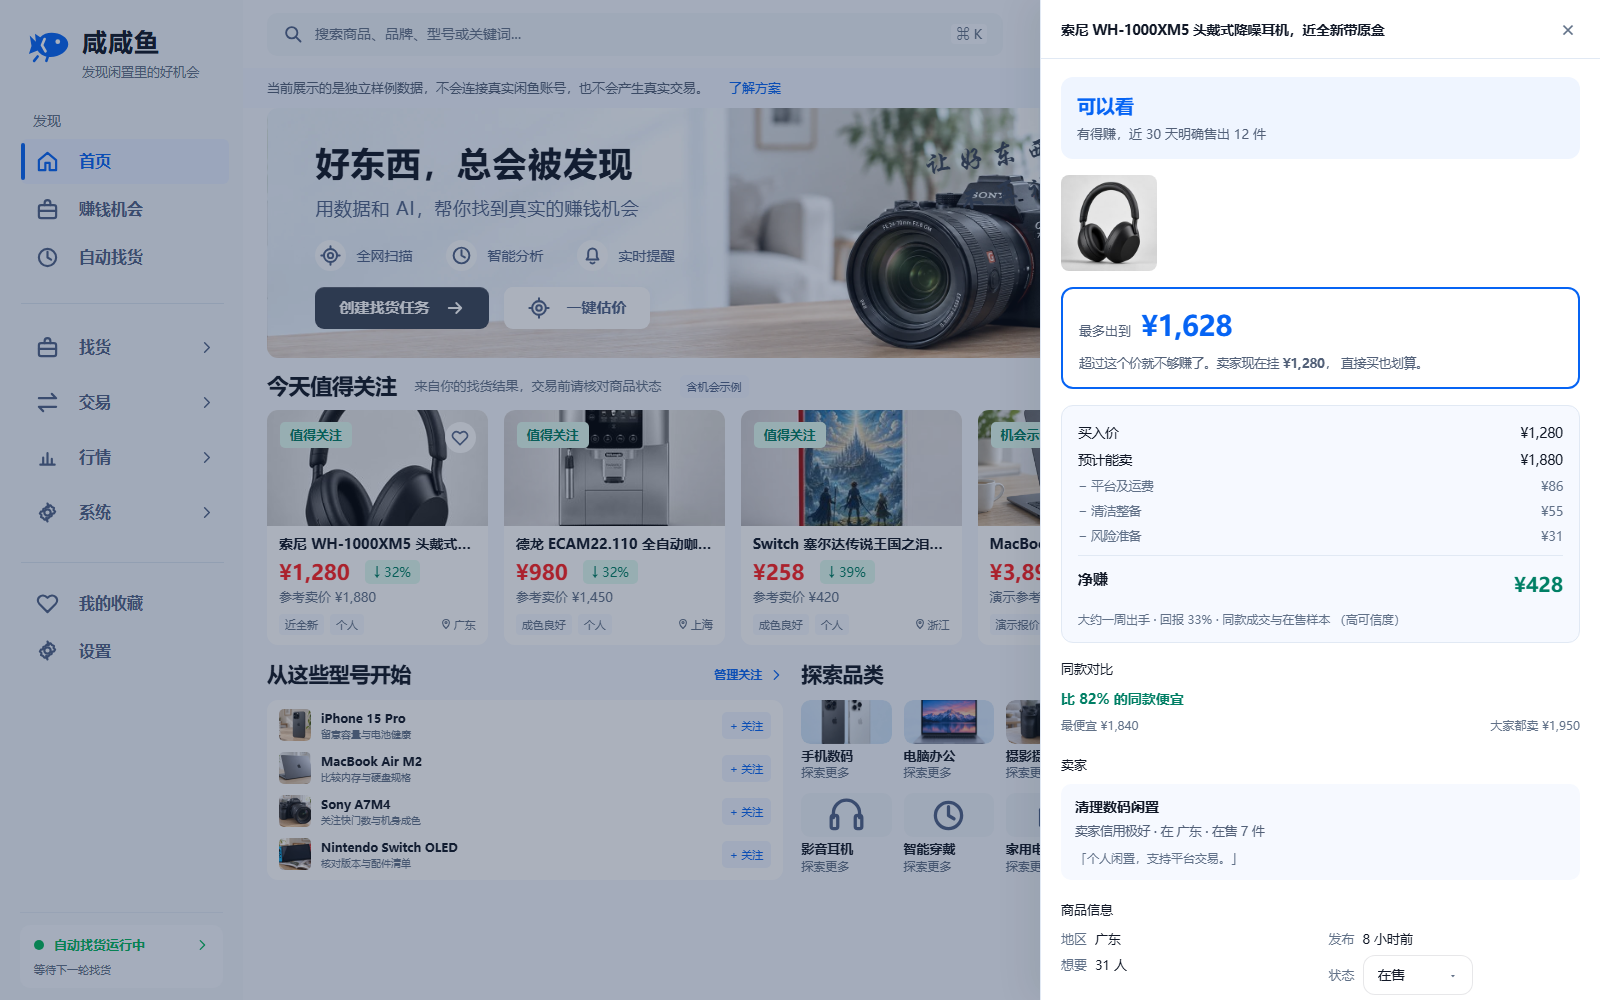
软件样例界面,仅用于说明操作。
1. 列出全部预计费用
预计净利润=参考卖价-买入价-预计费用。费用可能包含运输、包装、配件补齐、整备维修,以及实际适用的交易费用。
例如参考卖价 ¥800、买入价 ¥600、预计费用 ¥70,测算空间为 ¥130。这是计算示例,不是真实成交或收益承诺。
2. 单独核对不确定支出
维修费用未知、配件缺失或货况不清时,先核实再买。差价也可能被新增成本抵消。
长时间卖不出去会占用资金,预计利润不能代替对需求和货况的判断。
3. 成交后记录实际成本
在买卖工作台和库存记录中,填写实际买入、验货、上架和卖出信息。按实际成交价及支出核对净收益。
未成交商品保留为库存,不把挂牌价差记成已经赚到的钱。
4. 比较估算与实际结果
卖出后检查偏差来自哪里:卖价偏高、费用漏算,还是货况判断有误。交易结果可以作为后续估价与复盘的依据。